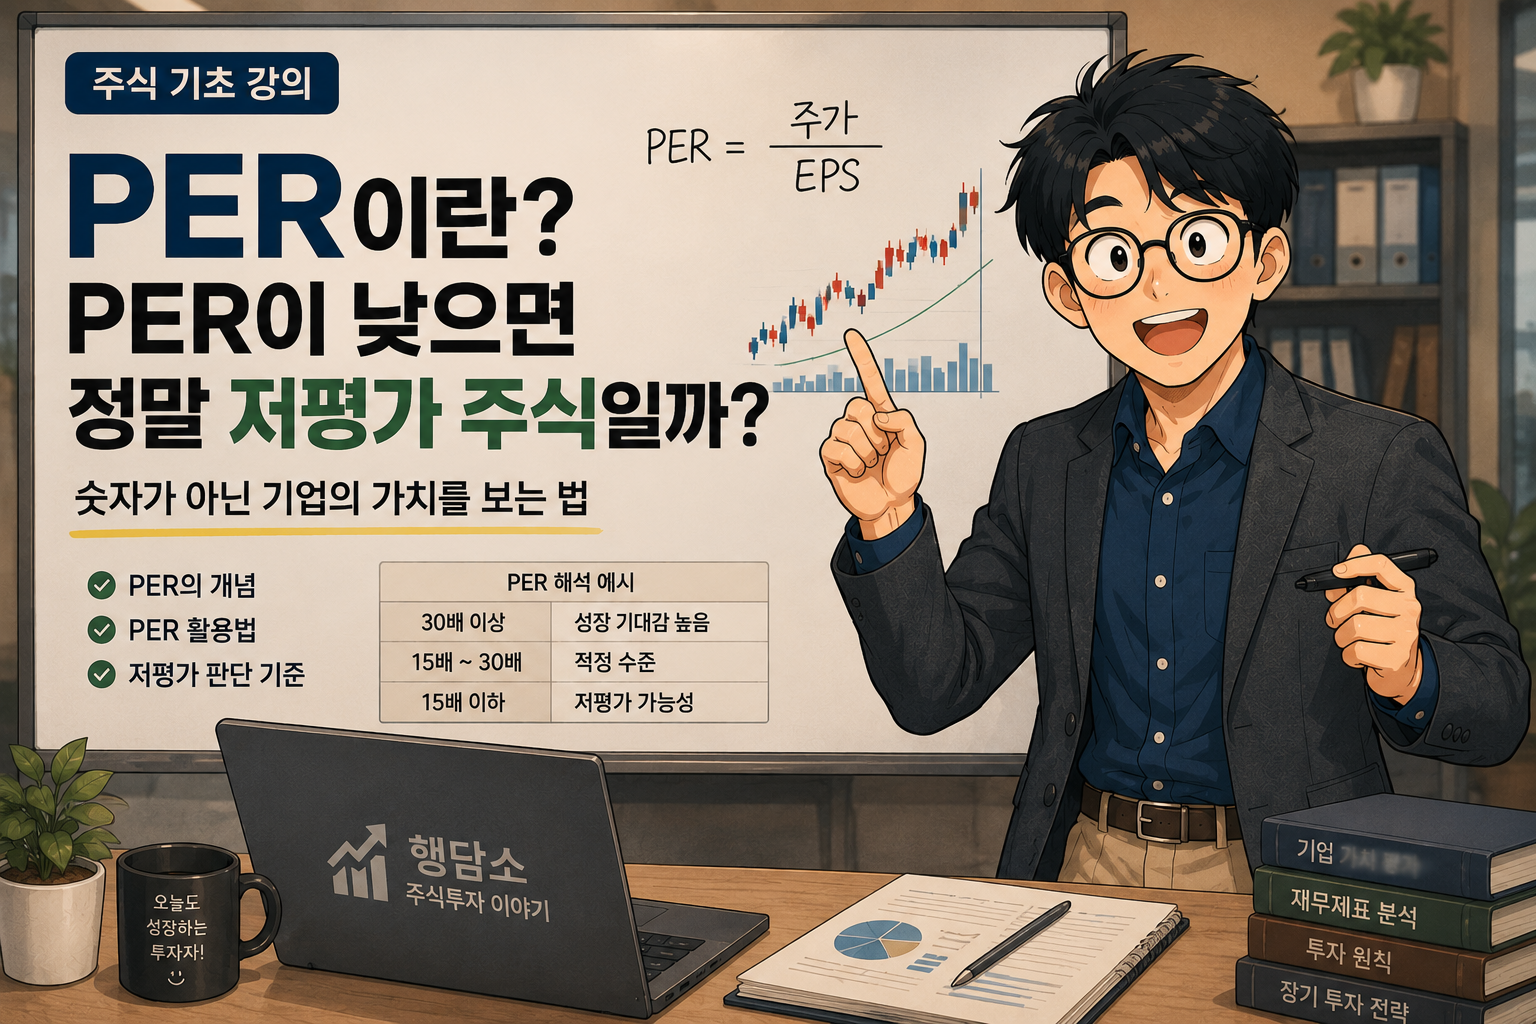
“PER이 낮다고 무조건 저평가 주식은 아니다. 이익이 줄어드는 기업도 PER이 낮아질 수 있기 때문이다. 그래서 PER은 반드시 성장률, ROE, 부채, 업종 평균과 함께 봐야 한다.”
주식 투자를 하다 보면 가장 자주 만나는 숫자 중 하나가 PER이다.
증권사 리포트에서도 "현재 PER 15배", "역사적 평균 PER보다 낮다" 같은 표현을 쉽게 볼 수 있다.
그래서 많은 투자자가 PER이 낮으면 싸고, 높으면 비싼 주식이라고 생각한다. 예를 들어 실적이 급감하는 기업은 주가가 크게 떨어지지 않아도 PER이 낮아질 수 있다. 반대로 이익이 빠르게 성장하는 기업은 PER이 높아도 실제로는 비싸지 않을 수 있다.
하지만 PER 10배인 기업보다 PER 30배인 기업이 더 좋은 투자 대상일 수도 있다.
반대로 PER이 아주 낮다는 이유만으로 매수했다가 주가가 계속 떨어지는 경우도 있다.
PER은 주가의 비싸고 싼 정도를 판단하는 중요한 도구지만, 숫자 하나만 보고 투자하면 오히려 함정에 빠질 수 있다.
PER이란 무엇인가?
PER은 Price Earnings Ratio, 우리말로는 주가수익비율이다.
쉽게 말하면 기업이 벌어들이는 이익에 비해 현재 주가가 몇 배 수준에서 거래되고 있는지를 나타낸다.
공식은 간단하다.
PER = 주가 ÷ 주당순이익(EPS)
예를 들어 한 기업의 주가가 10만 원이고 EPS가 1만 원이라면 PER은 10배다.
이를 아주 단순하게 해석하면 현재와 같은 이익이 계속된다는 가정 아래 투자자가 기업의 1년 이익에 해당하는 금액의 약 10배를 주고 주식을 사고 있다는 뜻이다.
PER 10배와 PER 30배, 무엇이 다를까?
A기업과 B기업의 주가가 똑같이 10만 원이라고 해보자.
A기업의 EPS가 1만 원이면 PER은 10배다.
B기업의 EPS가 3,333원 정도라면 PER은 약 30배다.
숫자만 보면 A기업이 훨씬 싸 보인다.
그런데 B기업의 이익이 매년 30~40%씩 성장하고 있고 A기업의 이익은 앞으로 감소할 것으로 예상된다면 이야기가 달라진다.
주식시장은 현재보다 미래에 얼마를 벌 것인가에 더 큰 관심을 둔다.
그래서 성장성이 높은 기업에는 시장이 높은 PER을 허용하기도 한다.
PER이 낮으면 저평가일까?
여기가 가장 중요한 부분이다.
낮은 PER = 저평가라는 공식은 성립하지 않는다.
예를 들어 어떤 기업의 PER이 5배까지 떨어졌다고 해보자. 상당히 싸 보인다.
그런데 내년 순이익이 절반으로 감소할 것으로 예상된다면 어떨까?
현재의 이익을 기준으로 계산한 PER은 싸 보이지만 시장은 이미 미래의 실적 악화를 주가에 반영하고 있을 수 있다.
이런 경우를 흔히 '밸류 트랩(Value Trap)'이라고 부른다.
싸 보여서 샀는데 계속 싸지는 주식이다.
투자자 입장에서는 "PER이 이렇게 낮은데 얼마나 더 떨어지겠어?"라고 생각하기 쉽지만 시장에서는 더 낮아지는 일이 얼마든지 발생한다.
반대로 PER이 높은 주식은 왜 계속 오를까?
대표적인 성장주를 보면 PER이 상당히 높은 경우가 많다.
시장 참여자들이 현재 이익보다 향후 이익 증가에 높은 가치를 부여하기 때문이다.
예를 들어 현재 EPS가 2달러인 기업이 있다고 하자.
주가가 100달러라면 PER은 50배다.
상당히 비싸 보인다.
하지만 몇 년 뒤 EPS가 5달러, 8달러로 빠르게 증가할 가능성이 높다면 현재의 높은 PER이 정당화될 수도 있다.
결국 PER에는 숫자뿐 아니라 시장 참여자들의 미래 성장 기대가 숨어 있다.
PER을 제대로 보는 첫 번째 방법: 같은 업종끼리 비교한다
은행과 반도체 기업의 PER을 단순 비교해서는 안 된다.
산업마다 성장률과 사업 구조, 경기 민감도, 자본 구조가 다르기 때문이다.
따라서 PER을 볼 때는 먼저 동종 업계의 경쟁 기업과 비교하는 것이 좋다.
반도체 기업이라면 다른 반도체 기업과, 플랫폼 기업이라면 다른 플랫폼 기업과 비교하는 식이다.
같은 산업 안에서도 유독 PER이 높다면 왜 높은지, 낮다면 왜 낮은지를 찾아보는 것이 분석의 시작이다.
두 번째 방법: 과거의 자기 자신과 비교한다
기업 간 비교만큼 중요한 것이 그 기업의 과거 PER 밴드다.
어떤 기업이 지난 몇 년 동안 평균적으로 PER 25~30배에서 거래됐는데 현재 17배라면 시장이 과거보다 낮은 가치를 부여하고 있다는 의미다.
그렇다고 바로 저평가라고 결론 내리면 안 된다.
왜 멀티플이 낮아졌는지를 확인해야 한다.
성장률이 둔화됐는지, 경쟁자가 등장했는지, 산업 자체의 전망이 바뀌었는지 확인해야 한다.
숫자가 싸진 것과 기업이 싸진 것은 같은 말이 아니다.
세 번째 방법: 예상 PER을 함께 본다
투자에서 더 중요한 것은 과거보다 미래다.
그래서 Trailing PER뿐 아니라 Forward PER, 즉 예상 실적을 기준으로 계산한 PER을 함께 볼 필요가 있다.
현재 PER이 40배인데 예상 PER이 25배라면 시장에서는 향후 이익 증가를 예상하고 있다는 의미일 수 있다.
반대로 현재 PER은 낮지만 예상 PER이 오히려 높아진다면 향후 이익 감소 가능성을 살펴봐야 한다.
PER과 ROE·ROIC를 함께 보는 이유
PER만 보면 기업의 가격을 볼 수 있지만 기업이 얼마나 효율적으로 돈을 버는지는 알기 어렵다.
그래서 앞서 살펴본 ROE와 ROIC가 중요하다.
ROE는 주주의 자본으로 얼마나 효율적으로 이익을 만드는지를 보여주고, ROIC는 기업이 투입한 전체 자본을 얼마나 효율적으로 활용하는지를 보여준다.
결국 투자자는 이렇게 질문해야 한다.
"PER이 낮은가?"
에서 끝나는 것이 아니라,
"왜 낮은가?"
그리고
"이 기업은 자본을 효율적으로 사용하면서 앞으로도 이익을 성장시킬 수 있는가?"
까지 확인해야 한다.
내가 PER을 마지막에 보는 이유
나는 실제로 종목을 볼 때 PER부터 보지 않는다. 먼저 매출과 EPS가 늘고 있는지, FCF가 좋아지고 있는지, 그리고 시장이 앞으로 이익 성장을 얼마나 기대하고 있는지를 본다. 같은 PER 20배라도 이익이 줄어드는 기업과 EPS가 매년 20~30% 성장하는 기업의 의미는 전혀 다르기 때문이다. 그래서 나는 PER을 ‘싼 주식을 찾는 지표’라기보다 좋은 기업의 현재 가격이 과도한지 확인하는 마지막 단계로 사용한다.
결론|PER은 답이 아니라 질문의 시작이다
PER은 기업을 분석할 때 반드시 알아야 하는 지표다.
하지만 PER 10배니까 싸고 PER 30배니까 비싸다는 식으로 사용하면 투자 판단을 오히려 흐릴 수 있다.
좋은 투자자는 숫자를 보는 데서 끝나지 않는다.
PER이 왜 이 수준인지, 이익은 앞으로 증가할지, 경쟁 기업보다 왜 높은지 또는 낮은지를 확인한다.
그래서 PER을 봤다면 다음 질문은 자연스럽게 이어진다.
"이 회사는 실제로 돈을 얼마나 잘 벌고 있는가?"
그 답을 찾기 위해 ROE, ROIC, FCF 같은 지표를 함께 살펴보는 것이다.
PER은 기업 분석의 결론이 아니라 기업을 제대로 들여다보기 위한 출발점이다.
재무제표 보는 법|주식 초보가 손익계산서·재무상태표·현금흐름표에서 꼭 봐야 할 숫자
주식투자를 시작하면 “재무제표를 봐야 한다”는 말을 자주 듣는다.막상 기업의 재무제표를 열어보면 매출액, 영업이익, 자산, 부채, 영업활동현금흐름처럼 낯선 숫자가 끝없이 등장한다. 처
www.hangdamso.com
PER, EPS, PBR, ROE, FCF, EV/EBITDA를 어떤 순서로 봐야 하는지는
**「미국주식 기업분석 방법 총정리」**에서 한 번에 정리했습니다.
'투자 기초' 카테고리의 다른 글
| PBR이란? PBR 1배 이하면 정말 저평가 주식일까|주식 초보가 알아야 할 PBR 보는 법 (0) | 2026.08.10 |
|---|---|
| EPS란 무엇일까? 주당순이익으로 기업의 진짜 성장을 확인하는 방법 (0) | 2026.08.08 |
| ROE와 ROIC의 차이, 좋은 기업을 찾는 투자자가 반드시 알아야 하는 이유 (0) | 2026.08.06 |
| 미국 기업은 왜 자사주를 매입할까? 주가가 오르는 진짜 이유와 투자자가 알아야 할 핵심 (0) | 2026.08.06 |
| 좋은 실적인데 왜 주가는 떨어질까? 미국주식 투자자가 반드시 알아야 할 5가지 이유 (0) | 2026.08.05 |


